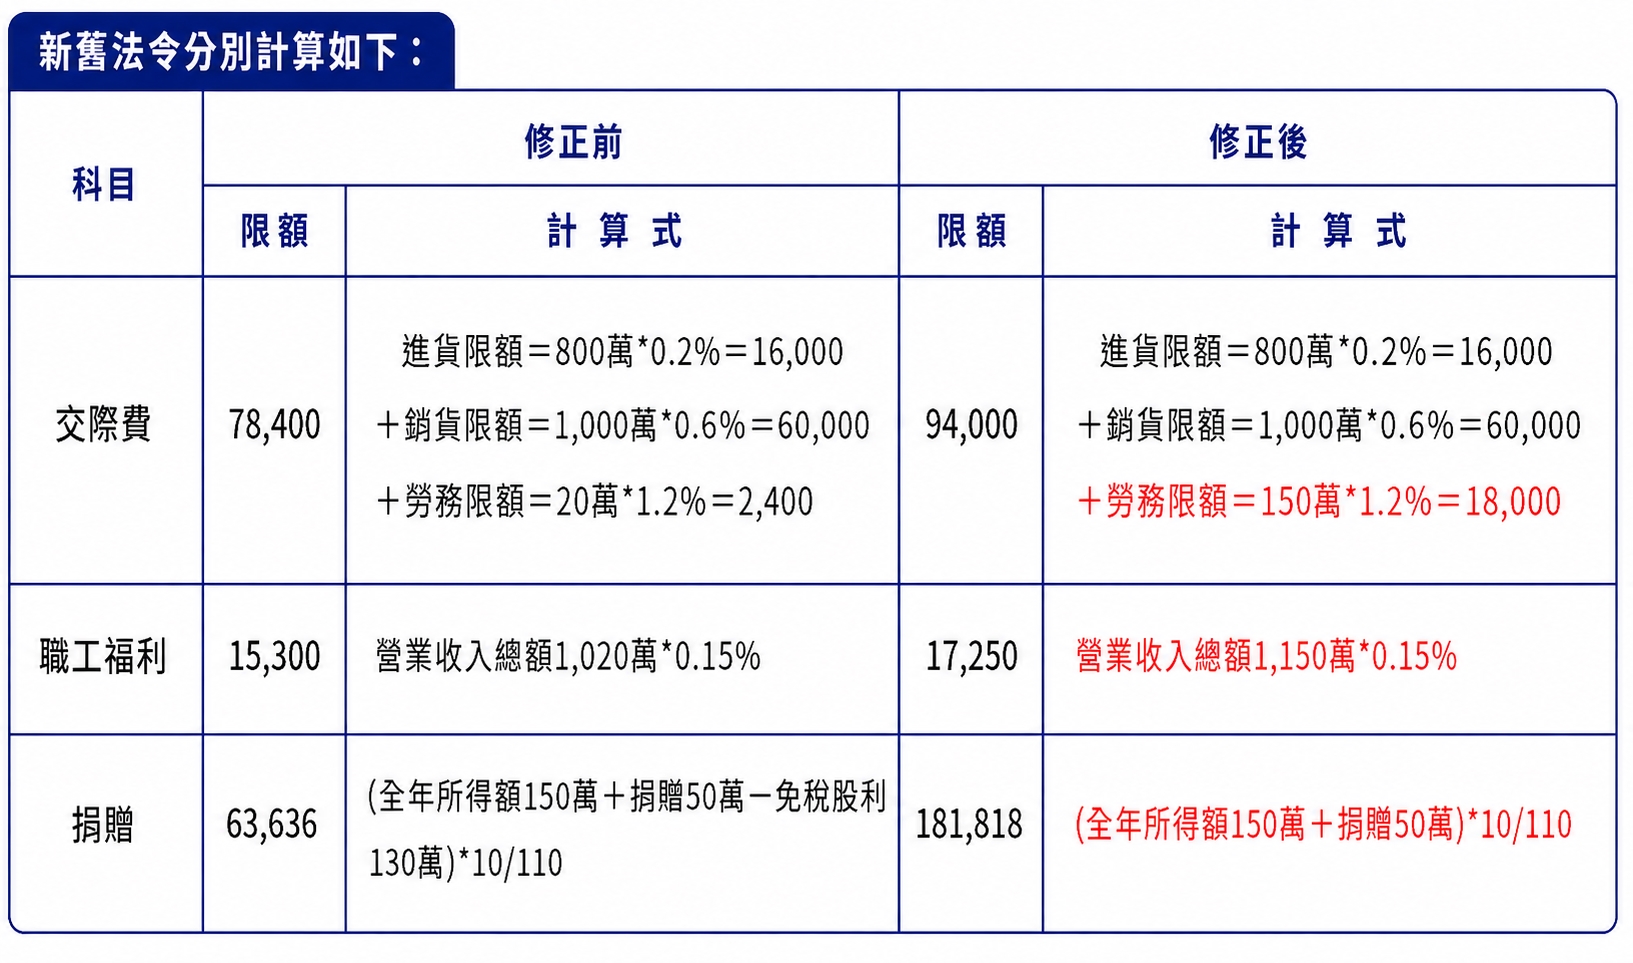
財政部於115年6月3日發布台財稅字第11404677400號令,放寬專業投資公司交際費、捐贈及職工福利費用列支限額之計算規定,不計入所得額課稅之投資收益亦可併入計算限額。
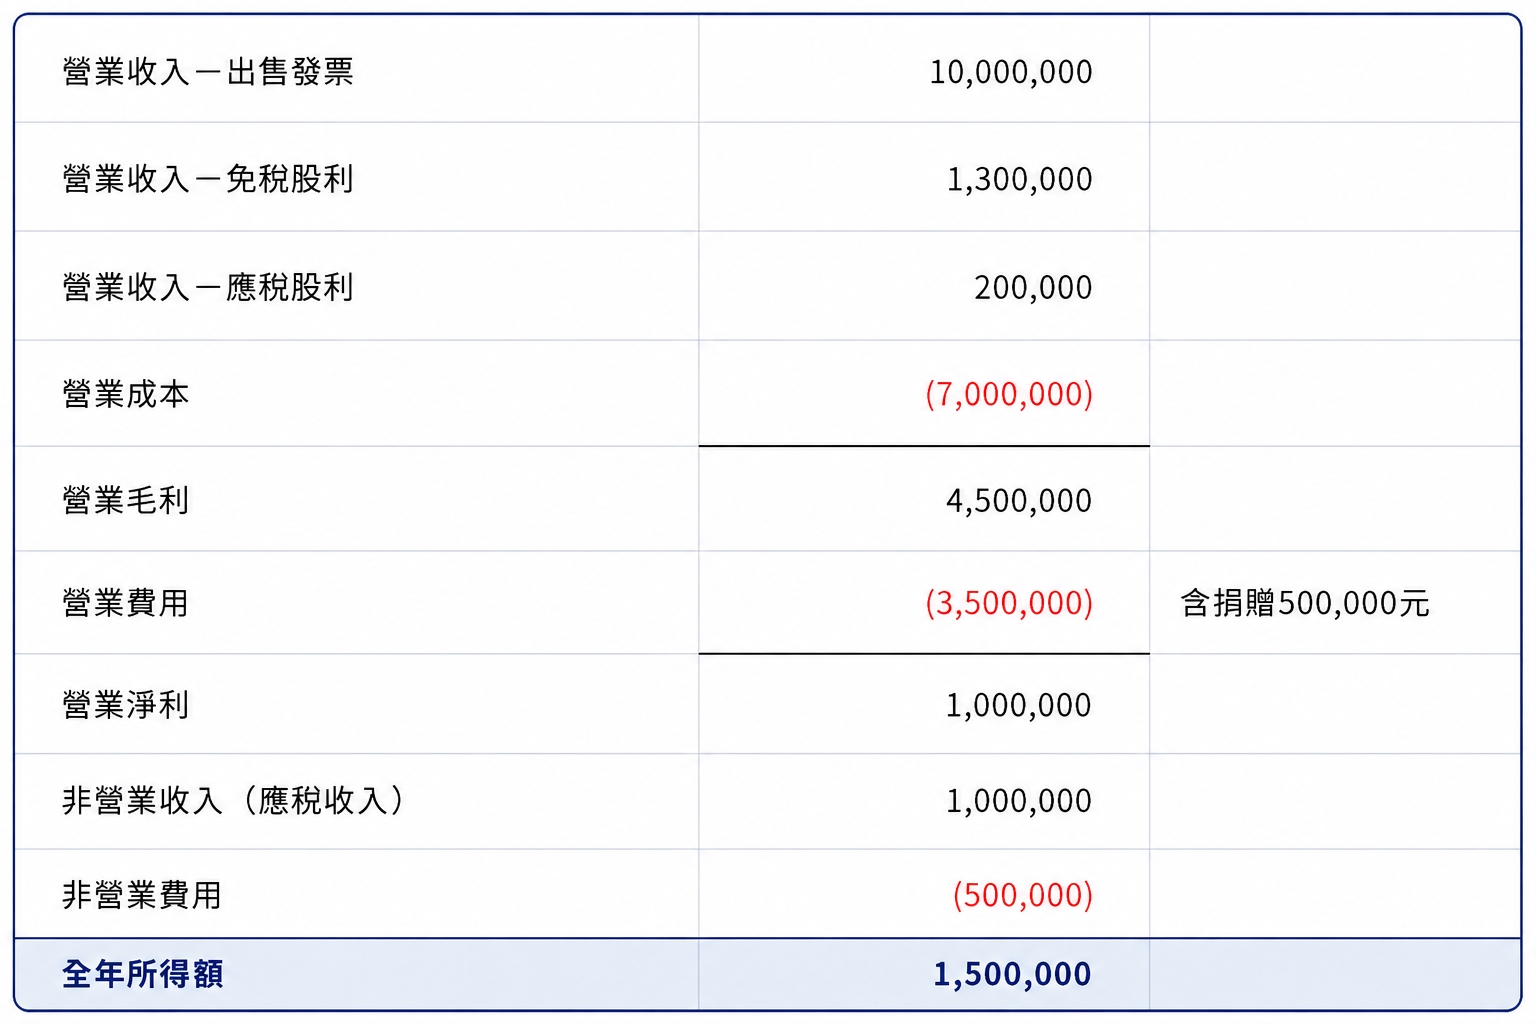
舉例說明:大邦公司115年度營利事業所得稅為會計師簽證案,出售股票收入1,000萬元、股利收入150萬元(免稅股利130萬元及應稅股利20萬元)、營業成本700萬元、進貨(新購買股票)800萬元、營業費用350萬元(含捐贈機關團體50萬元)、非營業收入(應稅))100萬元及非營業費用50萬元,交際費、捐贈及職工福利限額應如何計算。
✷ 以有價證券買賣為業者也包括登記其他行業但實質上該年度證券交易收入及股利收入遠超過原本業收入。
✷ 廢止78年2月10日台財稅第781139831號函及83年11月23日台財稅第831620897號函。